Simulador IDA*
A principal crítica ao IDA é a dupla contagem: parte do CRA tem CPR como lastro, então somar os dois no denominador subestima o índice. Este simulador aplica a correção e mostra se a conclusão sobrevive.
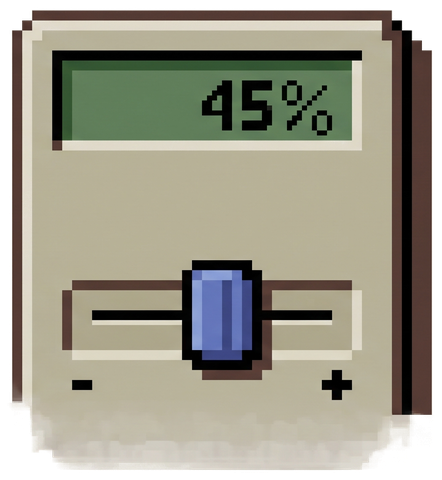
Estoques de mar/2026 (MAPA): CPR R$ 560,2 bi · CRA R$ 176,4 bi · CDCA R$ 32,3 bi.
IDA* = CRA / [(CPR + CRA + CDCA) − f·CRA]
Descontar f·CRA do denominador remove a parcela de CPR que já está contada dentro do CRA. O que sobra é o crédito privado "único": R$ 637 bi para f = 75%.
| f | IDA* | fora da distribuição |
|---|---|---|
| 0% (não corrigido) | 22,9% | 77,1% |
| 60% | 26,6% | 73,4% |
| 70% | 27,3% | 72,7% |
| 80% | 28,1% | 71,9% |
| 90% | 28,9% | 71,1% |
Mesmo descontando a dupla contagem, 72 de cada R$ 100 do crédito privado único do agro ficam fora da forma distribuível ao investidor. Sem correção, seriam 77.
Você está na faixa que a evidência qualitativa indicou como plausível (60% a 90%). A conclusão do gargalo não muda. A calibração exata de f depende de dados de lastro que as registradoras não publicam.
Um achado por dia, direto da mesma pesquisa
Sem newsletter de fintech. É a mesma leitura de dados públicos do agro privado que alimenta este hotsite, um recorte por dia.